家賃高騰は、新築供給の減少と契約更新の時間差から、少なくとも今後1〜2年は続く可能性が高いと考えられます。ただし2026年に入って伸びのペースには落ち着きも見え始めており、エリアや間取りによって差が広がっています。
この記事でわかること
- ✅ 家賃高騰はいつまで続くのか(時期の目安・下がる条件・3つのシナリオ)
- ✅ 東京・首都圏・地方の大都市で異なる今後の家賃の見通し
- ✅ 2026年の最新データと、家賃が上がり続ける5つの構造要因
- ✅ 自分の家賃が上がりすぎかを手取りとの比率で確かめる方法
- ✅ 値上げ通知が届いたときの、借地借家法に基づく交渉・調停・供託の手順
「更新のたびに家賃が上がる」「探しても手頃な部屋が見つからない」――2026年、そんな声が全国で増えています。気になるのは「この値上がりはいつまで続くのか」という一点でしょう。本記事では、総務省の消費者物価指数を40年分さかのぼった当サイト独自の分析と、2026年秋時点の最新データをもとに、家賃高騰の見通しを時期・条件・シナリオの3つの角度から整理します。あわせて、自分の家賃が上がりすぎかどうかの判断方法と、値上げ通知が届いたときの法的な対処手順までまとめました。
家賃高騰はいつまで続く?時期の目安と3つのシナリオ
 家賃高騰の今後の見通し
家賃の上昇は、少なくとも今後1〜2年は続く可能性が高いと考えられます。時期を断言できる人はいませんが、家賃には「上がり始めると数年単位で上がり続ける」性質があり、その上昇を止める条件がまだそろっていないためです。ここでは、その根拠を3つの時間差と過去のデータから確認します。
少なくとも今後1〜2年は上昇基調が続く3つの理由
家賃の先行きを考えるときは、「供給」「契約更新」「購入難」という3つの時計を見ると分かりやすくなります。いずれも、針が戻るまでに時間がかかる仕組みです。
1つ目は供給の時間差です。賃貸住宅(貸家)の着工は、2025年に32万4,991戸と前年比5.0%減で3年連続の減少となりました(出典:国土交通省「建築着工統計調査」2025年分)。2025年度に限ると前年度比13.5%減の30万8,906戸です。着工した住宅が完成して入居者募集が始まるまでには、木造アパートでも半年前後、鉄筋コンクリート造のマンションでは1年以上かかるのが一般的です。つまり、2023〜2025年の着工減が「完成した部屋の少なさ」として市場に表れるのはこれからです。2026年8月の貸家着工は前年同月比6.5%増と5カ月連続で増えましたが、これは2025年4月の省エネ基準義務化前の駆け込みと、その後の落ち込みの反動が中心とされ、供給が本格的に回復したとはまだ言えません。着工統計の詳しい動きは住宅着工が62年ぶり最低水準|新築不足が不動産価格に与える影響で解説しています。
2つ目は契約更新の時間差です。家賃の統計には、新たに部屋を探す人が目にする「募集家賃」と、いま住んでいる人が払っている「継続家賃」の2種類があります。内閣府の分析では、2026年第2四半期の東京都の募集家賃は前年同期比+7.6%でした(出典:内閣府「今週の指標No.1422 2026年第2四半期の家賃動向」)。一方、入居中の人を含む消費者物価指数の民営家賃(東京都区部)は、2026年8月時点で前年同月比+2.0%にとどまります。募集家賃と入居中の家賃の差(5ポイント以上)は、契約更新や住み替えのたびに少しずつ埋まっていきます。普通借家契約の多くは2年更新のため、いま募集家賃が上がっていれば、その影響は今後2年ほどかけて入居中の人の家賃にも及んでいきます。内閣府も、募集家賃は入居中の家賃に先行する性質があると指摘しています。
3つ目は購入難の時間差です。分譲マンションの価格は高止まりし、日銀は2026年6月に政策金利を1.0%へ引き上げました。住宅ローン金利が上がる局面では、「買いたいが今は手が届かない」世帯が賃貸にとどまり、賃貸の需要を押し上げます。金利の今後については日銀利上げが住宅ローンと不動産市場に与える影響|2026年現状と見通しで詳しく取り上げています。物件価格と金利が下がらない限り、この時計も止まりません。
【独自データ】過去40年の家賃はどう動いたか
家賃が一度上がり始めると、どれくらい続くのか。当サイトが総務省「消費者物価指数」の民営家賃を1985年から集計したところ、家賃は地価がピークを付けた1990年代初頭以降も数年間上がり続けていたことが分かりました。
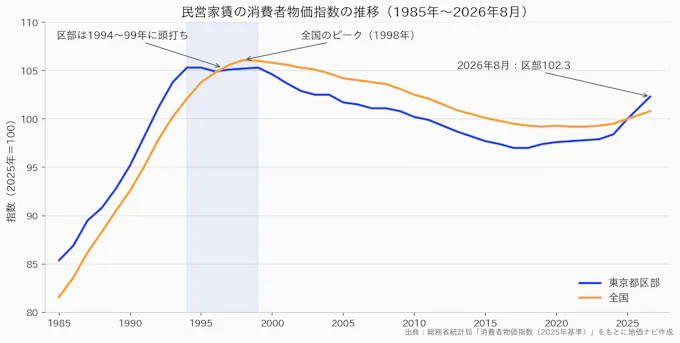 民営家賃指数の推移(2025年=100、出典:総務省統計局「消費者物価指数(2025年基準)」をもとに作成)
年 | 全国の前年比 | 東京都区部の前年比 | 主な出来事 |
|---|
1991年 | +2.7% | +3.1% | 地価がピーク圏 |
1993年 | +2.4% | +2.5% | 地価は下落局面へ |
1995年 | +1.6% | 0.0% | 区部は1994〜99年に頭打ち |
1998年 | +0.5% | +0.1% | 全国の家賃がピーク |
2005年 | -0.4% | -0.7% | ゆるやかな下落が続く |
2025年 | +0.5% | +1.6% | 区部は1993年以来の伸び |
2026年8月 | +0.7% | +2.0% | 上昇が続く(前年同月比) |
※総務省統計局「消費者物価指数(2025年基準)」の民営家賃をe-Statから取得し、当サイトが集計(データ取得日:2026年10月19日)。消費者物価指数の家賃は、新規契約だけでなく入居中の世帯の家賃を含みます。
この表から読み取れるのは2点です。1点目は、家賃は地価のピークから数年遅れて上がり続け、下がるときも年0.1〜0.6%とごく緩やかだということです。東京都区部の家賃は1994年に頭打ちとなって1999年まで横ばいが続き、全国では1998年がピークでした。その後の下落は約20年かけて全国で6%余りにとどまっています。2点目は、東京都区部の家賃の伸びが2025年に+1.6%と、1993年(+2.5%)以来32年ぶりの水準に達したことです。過去の経験に照らすと、上昇が始まってわずか2年ほどで止まると考える材料は乏しいといえます。
家賃が下がる・止まる4つの条件
反対に、家賃の上昇が止まるには何が必要でしょうか。考えられる条件は次の4つで、2026年10月時点ではいずれも十分にそろっていません。
- 新築賃貸の供給回復:貸家の着工が2年前の水準を上回って増え続けること。直近の増加は反動の面が大きく、判断はこれから
- 購入需要の戻り:分譲価格の下落や金利の低下で、賃貸から購入に移る世帯が増えること。現状は価格・金利とも高止まり
- 家賃を払える上限への到達:賃金の伸びが止まり、借り手が高い家賃を受け入れられなくなること。すでに一部の間取りで伸びの鈍化が見られる
- 世帯数の減少:単身世帯は都市部・地方部とも2030年代半ばまで増えると推計されており(国立社会保障・人口問題研究所の推計)、都市部では当面この条件が満たされにくい
不動産取引の現場では、3つ目の「払える上限」に近づいたサインとして、条件の良い部屋でも申し込みまでの期間が長くなる、値下げしてから決まる物件が増える、といった変化に注目が集まっています。
家賃の今後を左右する3つのシナリオ
これらの条件を組み合わせると、今後の家賃は次の3つのシナリオに整理できます。
シナリオ | 起きる条件 | 家賃の動き(目安) | 起きやすいエリア |
|---|
上昇継続 | 供給減が続き、金利・分譲価格も高止まり | 年2%前後の上昇が続く | 東京23区・大阪市など都心部 |
高止まり | 借り手の負担が限界に近づき、伸びが鈍る | 年0〜1%程度で横ばい圏 | 郊外・地方の大都市 |
調整 | 供給回復や景気後退で需要が弱まる | 募集家賃が小幅に下がる | 駅から遠い・築古・単身向けが多いエリア |
※当サイトによる整理。家賃の動きは、入居中の世帯を含む消費者物価指数(民営家賃)ベースの目安です。
家賃の上昇率がこの程度で続く場合に、賃貸と購入のどちらが有利になるかは、賃貸vs持ち家はどちらがお得?生涯コスト比較と2026年の答えで家賃上昇率別に試算しています。さらに長い目で見ると、新設住宅着工は2040年度に61万戸まで減るとの予測もあり(2040年に新設住宅61万戸へ急減!NRI予測が示す「今が買い時」の理由)、供給面から家賃が大きく下がる展開は描きにくい状況です。
自分で確認できる4つの先行指標
家賃の潮目は、次の4つの指標で自分でも追いかけられます。
指標 | 公表の頻度 | 潮目が変わるサイン |
|---|
マンション賃料インデックス(三井住友トラスト基礎研究所・アットホーム) | 四半期ごと | 前期比がマイナスに転じる、最高値更新が止まる |
募集家賃動向(アットホーム) | 毎月 | 前年同月を下回るエリア・面積帯が増える |
建築着工統計の貸家(国土交通省) | 毎月 | 2年前と比べても増加が続く |
金融政策決定会合(日本銀行) | 年8回 | 利上げの停止・利下げ |
東京・首都圏・地方で違う今後の家賃|エリア・タイプ別の見通し
 エリアによって異なる家賃の見通し
今後の家賃は、東京23区の単身向け・ファミリー向けが最も上がりやすく、郊外や地方では伸びが落ち着きやすいと考えられます。同じ「家賃高騰」でも、住む場所と間取りによって見通しは大きく変わります。
東京23区:シングルとファミリーが上がりやすい
マンション賃料インデックスの2026年第2四半期版(2026年9月24日公表)では、東京23区の賃料は前年同期比+6.2%と、15四半期連続で過去最高値を更新しました(出典:三井住友トラスト基礎研究所「マンション賃料インデックス」)。タイプ別ではシングル+8.5%、ファミリー+9.8%、コンパクト+4.4%です。単身世帯の流入が続く単身向けと、購入をあきらめた世帯が集まるファミリー向けは、今後も上がりやすい層といえます。
ただし勢いには変化もあります。ファミリーの伸びは第1四半期の+12.3%から縮小し、23区全体の前期比も+2.7%から+0.9%に鈍りました。アットホームの調査でも、2026年7月に東京23区のシングル向きマンションの募集家賃が前月を下回り、25カ月続いた最高値の更新が途切れています(前年同月比ではプラス)。東京の家賃は「上昇は続くが、ペースは落ち着き始めた」段階と見るのが実態に近いでしょう。23区の家賃の水準は東京の家賃が限界突破!ファミリー26万・シングル11万超で賃貸vs購入どっちが得?で紹介しています。
神奈川・埼玉・千葉:都心に遅れて上がる
周辺3県は、都心の値上がりから少し遅れて上がる傾向があります。内閣府の分析でも、2026年第2四半期は都区部の伸び率が横ばいだった一方、東京都の市町村部では伸び率が上昇しました。都心が落ち着いたあとも、周辺エリアはしばらく上昇が続く可能性があります。郊外の家賃の動きと引っ越した場合の節約額は郊外でも家賃が過去最高!東京の賃料上昇が首都圏全域に波及した2026年6月の現実で試算しています。
大阪・名古屋・福岡など地方の大都市
家賃の上昇は東京だけの話ではありません。大阪市のマンション賃料は2026年第2四半期に前年同期比+6.0%、前期比+3.3%と、東京23区を上回るペースで伸びました。アットホームの2026年7月の調査では、首都圏に加えて名古屋市・京都市・大阪市・神戸市・福岡市でも、マンションの募集家賃が全面積帯で前年同月を上回っています(出典:アットホーム「全国主要都市の賃貸マンション・アパート募集家賃動向(2026年7月)」)。地方の大都市は東京より家賃の水準が低いぶん上昇余地が残っており、再開発や企業の進出が続くエリアでは今後も上がりやすいと考えられます。一方、人口が減っている地方の中小都市では、上昇が限られる、または横ばいにとどまるケースが多くなります。
家賃上昇の最新データ|2026年に何が起きているか
 上昇を続ける2026年の賃貸家賃
2026年の家賃は、都市部を中心に過去最高圏で推移しています。主要な調査の最新値を並べると、次のとおりです。
調査 | 対象 | 最新値 |
|---|
マンション賃料インデックス(2026年第2四半期) | 東京23区のマンション賃料 | 前年同期比+6.2%・15四半期連続で最高値 |
内閣府 募集家賃指数(2026年第2四半期) | 東京都の募集家賃 | 前年同期比+7.6% |
アットホーム 募集家賃動向(2026年7月) | 首都圏・主要都市の計10エリア | マンションは全面積帯で前年同月を上回る |
消費者物価指数 民営家賃(2026年8月) | 東京都区部・全国 | 区部+2.0%・全国+0.7%(前年同月比) |
注目したいのは、新しく部屋を探す人の家賃(募集家賃)が年6〜8%のペースで上がっているのに対し、全国の消費者物価指数の家賃はまだ+0.7%にとどまっている点です。引っ越しや更新のタイミングで、はじめて値上がりを実感する人がこれから増えていくことを意味します。不動産取引の現場でも「数年前なら探せば見つかった家賃の部屋が、いまはほとんど出てこない」という声が増えており、体感の負担感は統計の数字以上に大きくなっています。
家賃が上がり続ける5つの構造要因
 家賃を押し上げる5つの構造要因
家賃上昇の背景には、大きく5つの構造要因があります。いずれも短期間では変わりにくく、これらが重なることで「上がり続ける」状態が生まれています。景気の波による一時的な値動きではなく、需要と供給・コストの構造から生じている点がポイントです。
1. 家賃の「粘着性」(下がりにくい性質)
1つ目は、家賃そのものが持つ「粘着性」です。粘着性とは、いったん決まった価格が変わりにくい性質のことを指します。賃貸借契約は2年など長期にわたるため、一度設定された家賃はその期間維持されやすく、とくに下方向には動きにくい特徴があります。上昇局面では新規募集の家賃から先に切り上がり、退去・入れ替えのたびに水準が引き上げられていくため、市場全体としては時間をかけて家賃が上がります。同じ建物・同じ間取りでも「入居した時期」によって家賃が大きく違うのは、この粘着性の裏返しです。前述のとおり、過去40年のデータでも家賃の下落はごく緩やかでした。
2. 建築費・修繕費の高騰(コストプッシュ)
2つ目は、建築費と修繕費の高騰です。資材価格や人件費、物流費の上昇により、賃貸住宅を建てる・維持するコストが大きく増えています。コストの増加が価格に転嫁されるこのタイプの上昇は「コストプッシュ型」と呼ばれます。新築の賃貸住宅は、建築費が上がった分だけ高めの家賃を設定せざるを得ず、周辺の築浅物件の家賃も引っ張られて上がります。さらに金利の上昇で、物件を借入で取得・運営するオーナーの返済負担も増えており、こうしたコスト増は更新時の家賃に少しずつ反映されていきます。
3. 新築供給の減少と都心回帰による需給ひっ迫
3つ目は、供給と需要のアンバランスです。建築費高騰や職人不足を背景に新築の賃貸住宅の供給が伸び悩む一方、テレワークが一巡して通勤の便利さを重視する人が再び増え、都心・駅近の需要は根強く続いています。とくにファミリー向けの広い部屋は単身向けに比べて供給が薄く、良い条件の物件ほどすぐに埋まってしまいます。
4. 持ち家価格の高騰による「賃貸への滞留」
4つ目が、持ち家価格の高騰による賃貸需要の増加です。分譲マンションの価格が上がりすぎたことで、「本当は買いたいが今は手が届かない」という世帯が賃貸にとどまり、賃貸の需給をさらにひっ迫させています。住宅ローン金利の上昇も、購入を先送りする理由になっています。
この動きは特定のエリアだけの現象ではありません。当サイトが集計した国土交通省の実取引データ(不動産情報ライブラリ)で、中古マンションの成約㎡単価の推移(2025年第1四半期→2025年第4四半期、中央値)を複数エリアで確認すると、都心・郊外を問わず上昇していることが分かります。
エリア | 2025年Q1 | 2025年Q4 | 変化率 |
|---|
世田谷区(東京都) | 102.9万円/㎡ | 116.8万円/㎡ | +13.6% |
港区(東京都) | 228.6万円/㎡ | 255.8万円/㎡ | +11.9% |
大田区(東京都) | 85.2万円/㎡ | 96.5万円/㎡ | +13.2% |
川口市(埼玉県) | 57.1万円/㎡ | 65.0万円/㎡ | +13.7% |
船橋市(千葉県) | 38.7万円/㎡ | 42.9万円/㎡ | +10.8% |
※当サイトが国土交通省「不動産情報ライブラリ」の取引価格情報(中古マンション等・住宅・専有面積30㎡以上)を独自集計。中央値ベース。データ取得日:2026年8月。
世田谷・港・大田の3区だけでなく、郊外の川口市・船橋市でも同じ水準の上昇率となっており、「郊外に妥協すれば手が届く」という選択肢自体が狭まっています。「買いたいのに買えない」世帯が増えるほど賃貸需要は積み上がり、家賃の下押し圧力はかかりにくくなります。分譲価格の動きはマンション価格2026|新築・中古別データとエリアの見極め方、購入時期の考え方は今買う vs 1年待つ|金利上昇局面の住宅購入タイミングを試算で詳しく取り上げています。
5. オーナーの値上げ心理の変化
5つ目は、貸す側であるオーナーの意識の変化です。以前は「値上げすると入居者が出て空室になるのが怖い」という心理から、相場が上がっても家賃を据え置くオーナーが多くいました。しかし近年は、多少家賃を上げても次の入居者がすぐ決まる経験が積み重なり、「相場が上がっているのだから値上げしても問題ない」という意識に変わってきています。管理会社が家賃の見直しを提案する動きも活発になり、更新時の値上げ提案の増加につながっています。物価全体の上昇も、家賃の値上げを受け入れやすい空気をつくっています。インフレと不動産の関係は物価高で不動産はどうなる?2026年インフレの影響を解説をご覧ください。
家賃が上がりすぎ?手取りに占める割合で確かめる方法と選択肢
 家賃が家計に占める割合を見直す
家賃が上がりすぎかどうかは、手取り月収に占める家賃の割合(家賃負担率)で判断するのが分かりやすい方法です。一般には手取りの25〜30%が無理のない目安とされ、これを超えていれば住まいの見直しを考えるサインになります。
家賃負担率の目安と手取り別の上限額
家賃負担率は「家賃(管理費・共益費を含む)÷手取り月収」で計算します。手取りの25〜30%という目安は公的な基準ではなく、不動産会社や金融機関が家計の目安として広く使っている数字です。物価の上昇や社会保険料の負担が重くなっている近年は、より余裕のある25%以内を勧める声も増えています。手取り月収ごとの上限額を計算すると、次のとおりです。
手取り月収 | 25%の場合 | 30%の場合 |
|---|
20万円 | 5.0万円 | 6.0万円 |
25万円 | 6.25万円 | 7.5万円 |
30万円 | 7.5万円 | 9.0万円 |
40万円 | 10.0万円 | 12.0万円 |
50万円 | 12.5万円 | 15.0万円 |
※当サイト独自計算。家賃には管理費・共益費を含めて比較してください。世帯の貯蓄目標や子どもの教育費によって、適切な水準は変わります。
家賃が手取りの30%を超えていたら、家計を見直すサインです。とくに更新で値上げを打診された場合は、値上げ後の家賃で負担率を計算し直してから、交渉するか住み替えるかを判断しましょう。なお、入居審査では「家賃が月収の3割程度まで」が一つの目安とされることがあり、ここでいう月収が額面か手取りかで意味が大きく変わる点にも注意が必要です。
上がりすぎと感じたときの4つの選択肢
家賃が重いと感じたときの選択肢は、大きく4つあります。
- 値上げ幅の交渉:更新時の値上げには、借地借家法に基づいて交渉できます。具体的な手順は次のH2で解説します
- 郊外への住み替え:都心から少し離れるだけで家賃を下げられる場合がありますが、通勤費や引っ越し費用を含めて比べることが大切です(郊外への引っ越しの節約試算)
- 住まい方を変える:単身者なら、共用部を使えるコリビング賃貸など新しい住まい方も選択肢になります(コリビング賃貸が急増|家賃高騰時代の新常識)
- 購入で住居費を固定する:全期間固定金利で購入すれば、住居費の大部分を長期間固定でき、家賃上昇の影響を受けにくくなります。ただし金利・修繕費・売却のしやすさとのバランスが重要で、無理な借入は別のリスクを生みます。損得は賃貸vs持ち家の独自シミュレーションで確認してください
家賃の値上げ通知への対処法|交渉・調停・供託の手順
 家賃の値上げ通知への対処
値上げ通知が届いても、通知は確定した金額ではなく、協議の入り口です。合意しなければ、直ちに新しい家賃を払う義務は生じません。2026年は更新時の値上げ通知が急増しており、その状況は家賃値上げ通知が急増|断れる?いま借りるvs買うでも紹介しています。ここでは、借地借家法に基づく交渉から調停・供託までの手順を整理します。
借地借家法32条の基本と「相当と認める額」
家賃の増額請求は借地借家法32条1項に基づきます。税負担の増加、地価など経済事情の変動、近隣の同種の建物と比べて家賃が不相当になったときに、将来に向かって増額を請求できるという規定です(出典:e-Gov法令検索「借地借家法」)。増額には正当な事由が必要で、通知が来たからといって自動的に新しい家賃が決まるわけではありません。
さらに32条2項は、協議がまとまらないときは、増額を正当とする裁判が確定するまで、借主が「相当と認める額」を払えば足りると定めています。つまり協議中は、借主が妥当と考える額(多くの場合は従来の家賃)を払い続けることで契約を維持できます。ただし、後日の裁判で増額が正当と確定した場合は、不足額に年1割の利息を付けて精算する必要があります。
通知が来たときの実務対応ステップ
値上げ通知が届いたときは、次の流れで落ち着いて対応しましょう。実務上、多くのケースで見られる望ましい進め方です。
- 通知を放置しない(無視するとトラブルや不利な状況の原因になります)
- その場で承諾のサインをしない
- 値上げの理由と根拠(近隣相場・税負担の変化など)を書面で確認する
- 近隣の同じ条件の物件の家賃を自分でも調べる
- 納得できない場合は、据え置きや段階的な引き上げ、更新料の減額とのセットなどを提案する
長く住んでいて滞納がない借主は、オーナーにとっても手放したくない存在です。退去されると原状回復や募集の費用もかかるため、相場を調べたうえで建設的に話し合えば、交渉の余地は十分にあります。
合意できないときは調停から(調停前置主義)
話し合いで折り合いがつかなくても、いきなり訴訟を起こすことはできません。民事調停法24条の2により、家賃の増減額をめぐる争いは、訴訟の前にまず簡易裁判所へ調停を申し立てる必要があります(調停前置主義)。調停は、調停委員を交えて話し合いでの解決をめざす手続きで、実際には多くのケースが調停の段階で決着します。
貸主が受け取らないときの供託と、増額請求の時効
「相当と認める額」を払おうとしても、貸主が受け取りを拒否することがあります。その場合は、まず支払いの提供をしたうえで、物件の所在地を管轄する法務局に家賃を供託できます(出典:法務局「地代,家賃の受領を拒否された場合にする供託」)。供託をすれば家賃を払ったことになり、滞納を理由に契約を解除される心配がなくなります。供託をせずに支払いを止めてしまうと滞納扱いになりかねないため、自己判断で放置しないことが大切です。
また、家賃や差額の請求権にも時効があります。民法166条1項により、権利を行使できることを知った時から5年、または行使できる時から10年のいずれか早いほうで時効により消滅します(出典:e-Gov法令検索「民法」)。対応に迷う場合は、消費生活センターや弁護士、自治体の無料法律相談を利用しましょう。
よくある質問(FAQ)
Q. 家賃はいつまで上がり続けますか?
時期を断言することはできませんが、少なくとも今後1〜2年は上昇基調が続く可能性が高いと考えられます。新築賃貸の着工が2025年まで3年連続で減ったこと、新規の募集家賃と入居中の家賃の差がまだ大きいことが理由です。過去のデータでも、家賃は地価のピークから数年遅れて上がり続けました。
Q. 家賃が下がることはありますか?
新築賃貸の供給が回復する、分譲価格や金利が下がって購入する人が増える、借り手が高い家賃を払えなくなる、といった条件がそろえば下がる可能性はあります。ただし過去の例では、家賃の下落は年0.1〜0.6%程度とごく緩やかでした。駅から遠い・築古・単身向けが多いエリアから先に調整が起きやすいと考えられます。
Q. 東京の家賃上昇はいつまで続きますか?
東京23区のマンション賃料は2026年第2四半期に15四半期連続で過去最高値を更新しており、当面は上昇が続く見込みです。ただしファミリー向けの伸びが縮小するなど、ペースには落ち着きも見え始めています。都心が落ち着いた後も、周辺の市町村部や近隣県ではしばらく上昇が続く可能性があります。
Q. 金利が上がると家賃も上がりますか?
すぐに連動するわけではありませんが、時間差をおいて上がる方向に働きます。金利上昇でオーナーの返済負担が増えると更新時の家賃に転嫁されやすくなり、購入を見送る人が賃貸にとどまることで需要も強まるためです。
Q. 家賃が上がりすぎて払えないときはどうすればいいですか?
まず家賃が手取りの何%かを計算し、30%を超えているなら見直しを検討しましょう。更新時の値上げであれば交渉の余地があり、それでも負担が重い場合は郊外への住み替えや住まい方の変更、購入による住居費の固定といった選択肢を比べることが大切です。
Q. 家賃の値上げは拒否できますか?
直ちにその金額を払う義務はありません。借地借家法32条2項により、協議がまとまるか裁判で増額が確定するまでは、借主が「相当と認める額」を払えば足ります。まずは値上げの根拠を確認し、納得できなければ据え置きや段階的な引き上げを提案して交渉しましょう。
Q. 貸主が家賃を受け取ってくれないときはどうすればいいですか?
支払いの提供をしたうえで、法務局に家賃を供託できます。正しく供託を続けていれば家賃を払ったことになり、滞納を理由に契約を解除されることはありません。後日、正式な家賃が決まった時点で差額を精算します。
Q. 今は賃貸と購入どちらが得ですか?
家賃上昇が続く環境では、購入が住居費を固定する手段になる一方、金利や修繕費の負担もあるため「買えば必ず得」とは限りません。何年住めばどちらが得になるかは、賃貸vs持ち家はどちらがお得?生涯コスト比較と2026年の答えの独自シミュレーションで確認できます。
まとめ
家賃高騰はいつまで続くのか、要点を整理します。
- 家賃の上昇は、供給・契約更新・購入難の3つの時間差から、少なくとも今後1〜2年は続く可能性が高い
- 過去40年のデータでは、家賃は地価のピークから数年遅れて上がり続け、下がるときも年0.1〜0.6%と緩やかだった
- 東京23区の賃料は15四半期連続で最高値を更新(前年同期比+6.2%)。ただしファミリーなどで伸びは鈍化し始めており、郊外や大阪などでは上昇が続いている
- 家賃が手取りの30%を超えていたら見直しのサイン。交渉・住み替え・住まい方の変更・購入の4つの選択肢を比べる
- 値上げ通知は協議の入り口。協議中は「相当と認める額」を払えば足り、合意できなければ調停、受け取りを拒否されたら供託という手段がある
家賃は一度上がると下がりにくいからこそ、早めに家計の中での家賃の重さを確認し、次の更新までに打てる手を考えておくことが大切です。気になるエリアの相場や、住み替え・購入の判断に迷ったときは、地価ナビのエリア情報もあわせてご活用ください。
最終更新日:2026-10-19