2027年1月1日以後の相続・贈与から、相続前5年以内に取得した賃貸不動産と不動産小口化商品は、原則として「時価」で相続税評価されることになります。2026年9月18日には国税庁が具体的な計算方法を示す通達案を公表し、評価のルールがほぼ見えてきました。
この記事でわかること
- ✅ 2027年からの新ルールの対象と、評価額の計算方法(80%の特例を含む)
- ✅ これまでの評価と比べて評価額がいくら変わるか(当サイトの独自試算)
- ✅ 不動産小口化商品の扱いと、2026年内の駆け込み購入の注意点
- ✅ 親の相続に向けて、子の世代が今確認しておくべきこと
賃貸アパートやマンションを買うと、相続税の評価額が買った値段より大きく下がる——この仕組みを使った相続対策が、2027年から大きく変わります。2025年12月の令和8年度税制改正大綱で方針が示され、2026年9月18日に国税庁が「貸付用不動産の評価について」の通達案を公表しました。意見募集は10月18日に締め切られています。この記事は2026年6月に公開した内容に、通達案の中身と不動産小口化商品の扱いを加えて全面的に書き直したものです。
何が変わる?2027年からの相続税評価の新ルール
 取得から5年以内の賃貸不動産が見直しの対象
変わるのは、相続や贈与の直前に買った賃貸用の不動産の評価方法です。これまでは、土地は路線価、建物は固定資産税評価額をもとに評価し、貸していればさらに評価が下がりました。新ルールでは、相続前5年以内に買った賃貸不動産は、原則として「その時点で売ったらいくらになるか」という通常の取引価額(時価)で評価されます。
対象:相続前5年以内に取得・新築した貸付用不動産
通達案で対象とされているのは、次の3つの条件にすべて当てはまる不動産です。
- 相続・贈与の日(課税時期)の前5年以内に取得または新築したもの
- 売買など、お金を払って取得したもの(相続で受け継いだものは原則として含まない)
- 賃貸に出している建物と、その敷地(貸付用不動産)
5年を数えるときの取得の時期は、原則として物件の引渡しを受けた日です。自分が住んでいる家は賃貸していないため、対象になりません。反対に、取得から5年を過ぎた賃貸不動産は、これまでどおり路線価などで評価されます。
また、収用や換地処分、事業用資産の買換え特例などで取得した不動産や、通達の制定日までに、長く持っている土地(その日の前5年以内に取得したものではない土地)や相続で受け継いだ土地に建てた賃貸住宅(建築中のものを含む)などは、課税上の弊害がない限り対象外とされています。土地を代々持つ人がアパートを建てた場合のすべてが対象になるわけではありません。
評価の原則は「時価」、取得価額がわかれば80%の特例
時価を毎回鑑定で求めるのは大変なため、通達案には簡単な計算方法も用意されています。買ったときの値段(取得価額)がその時点の相場どおりと認められる場合は、次の金額の80%で評価できます。
区分 | 原則 | 特例(取得価額が相場どおりの場合) |
|---|
土地 | 相続時点の通常の取引価額 | 取得価額×地価変動率×80% |
建物 | 相続時点の通常の取引価額 | (取得価額−取得からの償却費の合計)×80% |
地価変動率は「相続した年の路線価÷取得した年の路線価」で求めます(路線価がない地域は倍率方式の評価額などを使います)。建物の償却費は、法定耐用年数による定額法で計算し、1年未満の端数は1年として数えます。
9月公表の国税庁の通達案で決まったこと
2025年12月の大綱の段階では「時価で評価する」「取得価額をもとに80%で評価できる」という大枠だけでした。9月18日の通達案で、地価変動率の算式、償却費の計算方法、対象外になるケースが具体的に示されました。また、2024年1月から使われている「居住用の区分所有財産(分譲マンション)の評価」の定めよりも、この新ルールが優先されることも明記されています。
意見募集は2026年10月18日に終わり、今後、寄せられた意見を踏まえて正式な通達が制定される見込みです。確定した時点で、この記事も更新します。
出典:e-Govパブリック・コメント「『貸付用不動産の評価について』の法令解釈通達(案)に対する意見公募手続の実施について」(国税庁、2026年9月18日公示)、財務省「令和8年度税制改正」
【独自試算】これまでの評価と新ルールでいくら変わるか
 従来の評価と新ルールの評価を比べる
1億円で買った木造アパートを3年後に相続した場合、評価額はこれまでの約5,700万円から、新ルールの特例でも約7,800万円へと、2,100万円ほど上がる計算になります。前提をそろえて比べたのが次の表です。
評価方法 | 土地 | 建物 | 合計 | 取得価額に対する割合 |
|---|
これまでの評価(路線価・固定資産税評価額) | 約4,172万円 | 約1,540万円 | 約5,712万円 | 約57% |
新ルールの特例(80%) | 約5,088万円 | 約2,758万円 | 約7,846万円 | 約78% |
新ルールの原則(時価) | 相続時点で売れる価格(鑑定などで求める) | ー |
※当サイト独自試算。取得価額は土地6,000万円・建物4,000万円、取得から相続まで3年、その間の路線価の上昇を6%(地価変動率1.06)と仮定。これまでの評価は、路線価を時価の8割、建物の固定資産税評価額を建築費の55%とし、借地権割合60%・借家権割合30%・満室として貸家建付地・貸家の評価減を反映。特例の建物は木造(法定耐用年数22年・定額法の償却率0.046)で3年分の償却費552万円を控除。相続税額は相続人の数やほかの財産で変わるため、評価額の比較にとどめています。
これまでは、借入れをして賃貸不動産を買うと、評価額が買った値段の6割前後まで下がり、その差が相続財産の圧縮になっていました。新ルールの特例では8割程度にとどまるため、圧縮できる幅は大きく縮みます。さらに、取得価額が相場より高かった場合などは特例が使えず、原則どおり時価で評価されます。
なお、同じ物件でも取得から5年を過ぎてから相続すれば、これまでの評価が使えます。「何年前に買ったか」で評価額が大きく変わるのが、新ルールの特徴です。路線価や固定資産税評価額が時価とどう違うのかは、路線価・公示地価・実勢価格の違いの解説をご覧ください。
不動産小口化商品は取得時期を問わず時価評価に
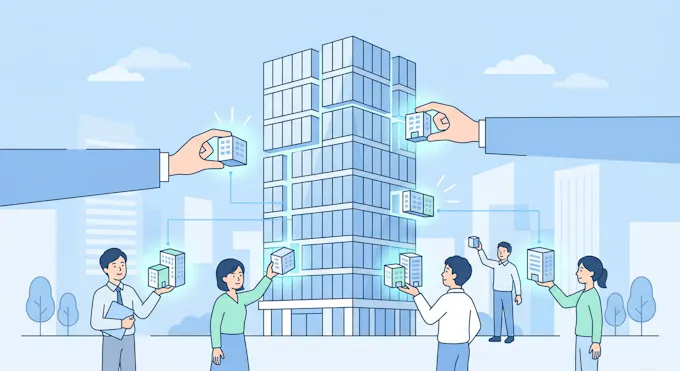 不動産小口化商品の仕組み
不動産小口化商品は、5年以内かどうかに関係なく、時価で評価されるようになります。現物の賃貸不動産より厳しい扱いです。
不動産小口化商品とは、都心のオフィスビルや賃貸マンションなどを事業者が小口に分け、1口数百万円〜1,000万円程度から出資できるようにした商品です。任意組合型の不動産特定共同事業や、分割された信託受益権などがこれにあたります。現物の不動産と同じように路線価などで評価できたため、実際の価値より評価額がかなり低くなり、まとまった土地を持たない人でも使える相続対策として人気がありました。
通達案では、これらを「特定小口化商品」として、相続時点の通常の取引価額で評価するとしています。ただし、事業者が示す価格が適正な価格情報にもとづくと認められる場合は、次のような方法で評価できます。
- 事業開始時の元本等相当額の90%(相続前5年以内に始まった事業の場合は、地価変動などで修正した額の95%)
- 相続時点で事業者などが示す精通者意見価格
- 相続前1年以内の鑑定評価額の95%
いずれの方法でも、評価額は時価に近い水準(おおむね9割以上)になります。これまでのように評価額を大きく下げることはできなくなり、すでに持っている商品も2027年1月以後の相続から対象になります。
2026年内の駆け込み購入は安全?総則6項と注意点
 年内の駆け込み購入にはリスクが残る
2026年中に買えば安全、とは言い切れません。新ルールが適用されるのは2027年1月1日以後の相続・贈与で、取得した日ではなく相続した日で判定されます。2026年に買っても、2027年以後に相続が起き、その時点で取得から5年以内であれば新ルールの対象です。小口化商品は取得時期を問わないため、年内に買っても2027年以後の相続では時価に近い評価になります。
2026年中に相続や贈与が起きた場合はこれまでの評価が使えますが、それでも否認される可能性があります。財産評価基本通達の6項(総則6項)は、通達どおりの評価が著しく不適当な場合に、国税庁が別の方法で評価し直せると定めています。最高裁は2022年4月19日の判決で、相続の数年前に借入れをして賃貸マンションを買い、評価額を大きく下げた事例について、鑑定評価額による課税を認めました。
分譲マンションについては、2024年1月から評価額が時価の6割程度を下回らないよう補正されるようになっており、相続税対策としての購入はすでに難しくなっていました。タワーマンションの市場への影響はタワーマンション市場2026の解説で整理しています。
賃貸不動産や小口化商品は、空室や修繕費、売りたいときにすぐ売れない(流動性が低い)といったリスクもあります。節税だけを目的に買うのではなく、投資としての収支が成り立つかを先に確かめることが大切です。
親が賃貸物件を持つ・買う予定の人が今確認すべきこと
 家族で早めに確認しておきたいこと
相続対策をするのは親の世代でも、相続税を申告して納めるのは子の世代です。親が賃貸物件を持っている、または買おうとしている場合は、次の3点を家族で確認しておきましょう。
- 過去5年以内に買った賃貸物件がないか:あれば、売買契約書と引渡しの日、取得価額がわかる書類をまとめておく(80%の特例を使うときに必要になります)
- 不動産小口化商品を持っていないか:事業者から届く報告書(財産管理報告書など)を保管しておく
- 節税を目的にした購入を勧められていないか:2027年以後は評価の圧縮がほとんど期待できないことを、購入前に家族で共有する
相続した家を売るか、貸すか、空き家にしないかといった相続後の判断は、実家を相続したときの選択肢をまとめたガイドや相続した不動産の売却手続きと税金の解説が参考になります。2024年4月から義務になった相続登記の期限については、相続登記の期限と過料の解説で確認できます。
相続税の計算は、財産の内容や相続人の数によって大きく変わります。具体的な対策は、相続に詳しい税理士に相談して進めてください。
よくある質問(FAQ)
Q. すでに持っている賃貸物件も対象になりますか?
2027年1月1日以後の相続・贈与で、その日から数えて5年以内に取得した物件であれば対象です。たとえば2023年に買った物件でも、2027年中に相続が起きれば対象になります。5年を過ぎていれば、これまでどおりの評価です。
Q. 住宅ローンや譲渡所得の「5年」とは違うものですか?
まったく別のルールです。住宅ローンの5年ルールは変動金利の返済額の見直しに関するもので、変動金利の返済額見直しのルールの解説で説明しています。不動産を売ったときの税率が所有5年を境に変わる仕組みは、不動産投資の出口戦略の解説をご覧ください。
Q. タワーマンションを買って相続税を下げる方法は2027年以降も有効ですか?
賃貸に出しているタワーマンションを相続前5年以内に買った場合は新ルールの対象となり、評価額を大きく下げることはできなくなります。自分で住んでいる場合も、2024年1月からの分譲マンションの評価見直しにより、評価額は時価の6割程度が下限になっています。
Q. 正式な通達はいつ決まりますか?
意見募集は2026年10月18日に終わりました。正式な通達の制定日は、10月20日時点では公表されていません。適用は2027年1月1日以後の相続・贈与からの予定です。
まとめ
- 2027年1月1日以後の相続・贈与から、相続前5年以内に取得した賃貸不動産は原則として時価で評価される
- 取得価額が相場どおりなら、土地は地価変動率、建物は償却費で補正した額の80%で評価できる(9月18日の通達案)
- 1億円の木造アパートの試算では、評価額は約5,712万円から約7,846万円に上がる
- 不動産小口化商品は取得時期を問わず時価(9割前後)で評価される
- 2026年中の駆け込み購入でも、2027年以後の相続なら対象になり、総則6項による否認のリスクも残る
「賃貸不動産を買って相続税を下げる」方法は、2027年から使いにくくなります。親の財産に賃貸物件や小口化商品がある場合は、取得の時期と書類を早めに確認し、税理士に相談しながら準備を進めましょう。
最終更新日:2026年10月20日