総利息が少ないのは元金均等返済ですが、金利1%なら差は35年で約31万円にとどまり、住宅ローン控除を差し引くとさらに縮みます。どちらが得かは、金利の水準と「前半の重い返済を払い続けられるか」で決まります。
この記事でわかること
- ✅ 元利均等返済と元金均等返済の違いと、返済額の計算方法
- ✅ 3,000万円・35年で比べた、金利別・借入額別のシミュレーション
- ✅ 総返済額はどっちが多いか、毎月の返済額が逆転する時期
- ✅ 住宅ローン控除を含めた実質的な差
- ✅ 元金均等を選べない銀行や、選ぶ前に確認したい条件
住宅ローンの申込書には、金利タイプや返済期間と並んで「返済方法」の欄があります。ここで選ぶのが元利均等返済か元金均等返済かです。金融機関によっては借りたあとに変更できないため、最初の選択が完済まで続くこともあります。この記事では、当サイトの試算で2つの方式の差を数字で確かめ、どんな人がどちらを選ぶとよいかを整理します。住宅ローンのほかの用語は、不動産用語一覧の住宅ローンの用語で確認できます。
元利均等返済・元金均等返済とは|毎月の返済額の決まり方
 毎月そろえるのが「支払額」か「元金」かで、返済の形が変わる
2つの方式の違いは、毎月そろえるのが「支払う総額」か「返す元金」かという一点です。この違いから、毎月の返済額の動き方、利息の合計、借入残高の減り方の差が生まれます。
比べる点 | 元利均等返済 | 元金均等返済 |
|---|
毎月の返済額 | 完済まで同じ(金利が変わらない場合) | 最初がいちばん多く、回を追うごとに減る |
返し始めの負担 | 小さい | 大きい |
利息の合計 | 多い | 少ない |
借入残高の減り方 | はじめはゆっくりで、後半に速くなる | 最初から最後まで同じペース |
取り扱い | ほぼすべての金融機関 | 扱っていない金融機関もある |
元利均等返済とは|毎月の支払額が一定になる返し方
元利均等返済(がんりきんとうへんさい)とは、借りたお金(元金)と利息を合わせた毎月の支払額が、最初の回から最後の回まで同じ金額になる返し方です。金利が変わらなければ、35年間ずっと同じ額を払い続けることになります。
支払額は同じでも、その中身は少しずつ入れ替わっていきます。利息は「その時点の借入残高×金利」で決まるため、残高が大きい返し始めは支払いの多くが利息に回り、元金はなかなか減りません。返済が進んで残高が小さくなるにつれて利息の割合が下がり、元金の返済が速くなります。毎月の出費が読みやすく、家計の計画を立てやすいのがいちばんの長所です。
元金均等返済とは|毎月返す元金が一定になる返し方
元金均等返済(がんきんきんとうへんさい)とは、借入額を返済回数で割った同じ額の元金を毎月返し、そこにその月の利息を上乗せして払う返し方です。3,000万円を420回(35年)で返すなら、元金は毎月約71,429円で固定されます。
残高は毎月同じペースで減るので、残高に比例する利息も毎月少しずつ小さくなります。そのため支払額は1回目がいちばん多く、その後は右肩下がりに減っていきます。借入残高が早く減るぶん利息の合計は少なくなりますが、返し始めの数年間は元利均等返済より毎月の負担が重くなります。
2つの方式の図解は、住宅金融支援機構の【フラット35】「元利均等返済と元金均等返済とは?」でも確認できます。
計算式とExcel関数で返済額を確かめる
毎月の返済額は、次の式で計算できます。月利は年利を12で割った値です。
- 元利均等返済:毎月の返済額 = 借入額 × 月利 ×(1+月利)返済回数 ÷ {(1+月利)返済回数 − 1}
- 元金均等返済:n回目の返済額 = 借入額 ÷ 返済回数 + n回目の返済前の借入残高 × 月利
元利均等返済はExcelの関数で求められます。3,000万円・年1.8%・420回なら、=PMT(1.8%/12,420,-30000000) と入力すると96,327円が返ります。n回目の支払いのうち利息の額は =IPMT(1.8%/12,n,420,-30000000)、元金の額は =PPMT(1.8%/12,n,420,-30000000) で分けて確認できます。
元金均等返済は専用の関数がありませんが、計算は簡単です。「元金=借入額÷返済回数」を固定の列にし、「利息=前の回の残高×月利」と「残高=前の回の残高−元金」の列を下に向かってコピーすれば、完済までの表ができあがります。
返済予定表で元金と利息の内訳を読む
金融機関から届く返済予定表(償還予定表)には、返済の回数ごとに「返済額」「元金」「利息」「返済後の残高」が並んでいます。2つの方式の違いは、この表の元金と利息の列を見るといちばんよくわかります。
返済回 | 元利均等返済:返済額(元金+利息) | 元金均等返済:返済額(元金+利息) |
|---|
1回目 | 96,327円(51,327円+45,000円) | 116,429円(71,429円+45,000円) |
120回目(10年目) | 96,327円(61,350円+34,978円) | 103,679円(71,429円+32,250円) |
240回目(20年目) | 96,327円(73,439円+22,888円) | 90,821円(71,429円+19,393円) |
※当サイト独自試算。3,000万円を年1.8%・35年で借り、ボーナス返済はせず、金利は完済まで動かないとした場合の値です。金融機関の返済予定表とは、端数の処理によって数円ほど食い違うことがあります。
元利均等返済では、1回目の支払い96,327円のうち45,000円、つまり約47%が利息です。一方、元金均等返済は1回目から元金を毎回71,429円ずつ返していくため、同じ120回目でも残高の減り方に差がつきます。
【シミュレーション】3,000万円・35年で比べる毎月返済額と総利息
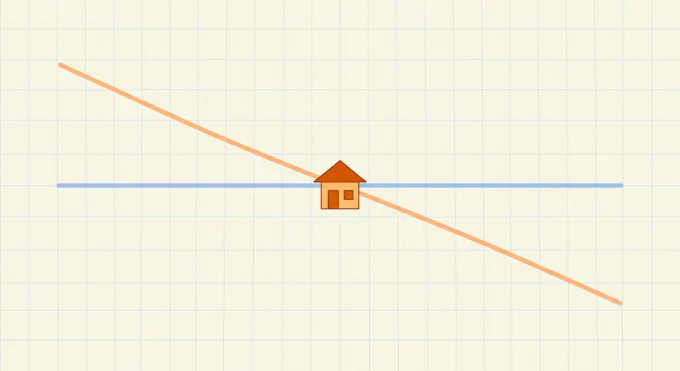 一定の返済額と、年々下がる返済額は途中で逆転する
当サイトの試算では、同じ3,000万円・35年でも、元金均等返済は1回目の返済額が約1.2万〜3.1万円多い代わりに、35年間の利息の合計が約31万〜270万円少なくなります。差の大きさは金利によって大きく変わります。
試算の前提は、借入3,000万円・返済期間35年(420回)・ボーナス返済なしで、金利は完済まで変わらないものとしました。1.0%・1.8%・3.0%の3つの金利は差を比べるための仮定で、特定の商品の金利を示すものではありません。
金利1.0%・1.8%・3.0%の比較表
金利 | 元利均等 毎月 | 元金均等 1回目→最終回 | 総利息 元利均等 | 総利息 元金均等 | 総利息の差 |
|---|
1.0% | 84,686円 | 96,429円→71,488円 | 約556.8万円 | 約526.2万円 | 約30.5万円 |
1.8% | 96,327円 | 116,429円→71,536円 | 約1,045.8万円 | 約947.2万円 | 約98.5万円 |
3.0% | 115,455円 | 146,429円→71,607円 | 約1,849.1万円 | 約1,578.8万円 | 約270.4万円 |
※当サイト独自試算(2026年9月29日時点)。前提は本文に書いたとおりで、借りる条件や金融機関ごとの計算方法によって実際の返済額は変わり、端数の処理で数円〜数万円の差が出ることもあります。借入計画は、FPや借入先の金融機関に相談しながら決めましょう。
金利1.8%の場合、元金均等返済の1回目は116,429円で、元利均等返済の96,327円より20,101円多くなります。この「最初の月々の差」をどう受け止めるかが、方式選びの出発点です。
借入額別の早見表(2,000万〜5,000万円)
金利1.8%・35年で、借入額ごとの差をまとめました。総利息の差は借入額にほぼ比例して大きくなり、5,000万円では約164万円に達します。
借入額 | 元利均等 毎月 | 元金均等 1回目→最終回 | 総利息の差 |
|---|
2,000万円 | 64,218円 | 77,619円→47,690円 | 約65.7万円 |
3,000万円 | 96,327円 | 116,429円→71,536円 | 約98.5万円 |
4,000万円 | 128,437円 | 155,238円→95,381円 | 約131.3万円 |
5,000万円 | 160,546円 | 194,048円→119,226円 | 約164.2万円 |
※当サイト独自試算。年1.8%・35年でボーナス返済をしない場合の値で、借りる条件によって実際の返済額は変わります。
元利均等の列は、固定金利1.8%で借りた場合の毎月返済額と同じです。変動金利と固定金利で総返済額がどう変わるかは、変動金利と固定金利の総返済額の比較で試算しています。
毎月の返済額が逆転するのは15〜17年目
元金均等返済の毎月の返済額が元利均等返済を下回るのは、金利1.0%で199回目(17年目)、1.8%で189回目(16年目)、3.0%で175回目(15年目)です。言い換えると、返済を始めてから15年ほどは、元金均等返済のほうが毎月の負担が重い状態が続きます。
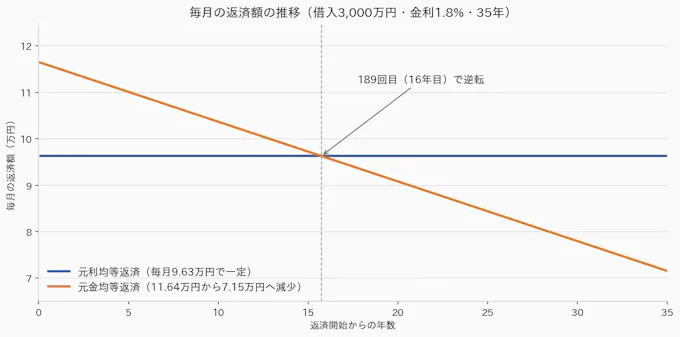 毎月の返済額の推移(出典:当サイト独自試算をもとに作成)
逆転したあとは、元金均等返済の返済額が下がり続けます。最終回の返済額は71,536円で、元利均等返済より2万円以上軽くなります。前半に多く払ったぶんを、後半の軽さで取り戻していく形です。
10年後の残高は元金均等が約100万〜300万円少ない
10年後(120回返済したあと)の借入残高は、元利均等返済が金利1.0%で約2,247.1万円、1.8%で約2,325.7万円、3.0%で約2,434.7万円です。元金均等返済は毎月同じ額の元金を返すため、金利に関係なく約2,142.9万円になります。差は約104万〜292万円です。
途中で家を売ったり住み替えたりするときは、売却代金でその時点の残高を返すことになります。残高が小さい元金均等返済は、売却時に手元に残るお金が多くなりやすい点も違いのひとつです。
総利息の差は金利しだい|低金利なら元金均等の得は小さい
 金利が低いほど、2つの方式の差は小さくなる
「総返済額はどっちが多いか」への答えは、同じ条件なら元利均等返済のほうが多い、です。ただしその差は金利によって10倍近く開き、低い金利では思ったほど大きくありません。
金利1%の差は約31万円、3%なら約270万円
利息は「借入残高×金利」で決まります。金利が低ければ利息そのものが小さいため、残高の減り方が違っても、利息の合計の差は小さくなります。3,000万円・35年では、金利1.0%の差は約30.5万円で、35年間の返済総額(約3,557万円)の1%にも届きません。
金利が3.0%になると、同じ条件でも差は約270.4万円まで広がります。金利が高いほど「残高を早く減らすこと」の価値が上がるためです。元金均等返済の得は、借りる時点の金利と、変動金利ならその後の金利の動きに大きく左右されます。
住宅ローン控除の差を引くと、差はさらに縮む
住宅ローン控除は、年末時点の借入残高をもとに控除額を計算する仕組みです(国税庁「No.1211-1 住宅借入金等特別控除」)。残高が早く減る元金均等返済は、そのぶん控除額も少し小さくなります。
金利 | 13年間の控除 元利均等 | 13年間の控除 元金均等 | 控除の差 | 実質の差(総利息の差−控除の差) |
|---|
1.0% | 約225.3万円 | 約218.4万円 | 約6.9万円 | 約23.7万円 |
1.8% | 約230.4万円 | 約218.4万円 | 約12.0万円 | 約86.5万円 |
3.0% | 約237.5万円 | 約218.4万円 | 約19.1万円 | 約251.3万円 |
※当サイト独自試算(借入3,000万円・35年。新築のZEH水準省エネ住宅・一般世帯で借入限度額3,500万円、年末残高×0.7%を13年間。所得税・住民税の額による上限は考慮していません)。実際の控除額は住宅の性能や所得により異なります。
金利1%なら、控除を差し引いた実質の差は約24万円です。35年で割ると1年あたり約7,000円で、返し始めに毎月約1.2万円多く払う負担と比べると、得の小ささがわかります。なお、借入限度額が2,000万円の住宅では、両方式とも限度額で頭打ちになる年が多いため、控除の差は約1万円しかありません。住宅の種類ごとの限度額は住宅ローン控除の限度額早見表で確認できます。
総利息を減らしたいだけなら元金均等でなくてもよい
 同じ負担なら、早く返し終えるほど利息は少なくなる
元金均等返済の1回目と同じ額を元利均等返済で払えば、返済期間が短くなり、どの金利でも利息の合計は元金均等返済より少なくなります。利息を減らす効果だけを見るなら、元金均等返済は唯一の方法ではありません。
同じ初回負担なら、元利均等で期間を短くしたほうが利息は少ない
元金均等返済(35年)の1回目の返済額と同じ額を、元利均等返済で毎月払い続けた場合を試算しました。
金利 | 元利均等の毎月 | 完済までの期間 | 総利息 | 元金均等(35年)との比較 |
|---|
1.0% | 96,263円 | 30年1か月 | 約475.1万円 | 約51.2万円少ない |
1.8% | 116,419円 | 27年2か月 | 約795.2万円 | 約152.0万円少ない |
3.0% | 146,253円 | 24年0か月 | 約1,212.1万円 | 約366.7万円少ない |
※当サイト独自試算。3,000万円を借り、元金均等返済(35年)の1回目と同じ額を毎月払い続けた場合の完済時期と利息の合計です。金利は途中で動かないものとしています。
理由は単純で、元利均等返済のほうは同じ高い額を最後まで払い続けるため、残高がより早く減るからです。元金均等返済は後半に返済額が下がるぶん、そのあいだも利息がかかり続けます。「利息の合計を減らす」という目的だけなら、多めに払い続ける元利均等返済のほうが効率的です。
元利均等のまま繰り上げ返済で元金均等に近づける
もうひとつの方法が、借りるときは元利均等返済で毎月の負担を軽くしておき、手元に余裕ができた時期に繰り上げ返済で元金を前倒しで返すやり方です。残高が早く減るので、元金均等返済に近い利息の節約効果を、必要なときにだけ得られます。どの時期にいくら返すと得かは繰り上げ返済で得する条件で、借りるときの年数の考え方は返済期間の決め方と総返済額比較で解説しています。
それでも元金均等を選ぶ理由は「後半の軽さ」
元金均等返済の本当の価値は、利息の合計よりも「返済額が年々下がっていく形」にあります。定年が近づく、夫婦のどちらかが働き方を変える予定があるなど、将来の収入が減ることが見えている人には、その時期に返済が軽くなっていることが安心材料になります。ただし、その軽さを得るには、前半の重い返済を15年ほど払い続けられることが前提です。
元金均等を選ぶ前に確認したい4つの制約
 取り扱い・審査・金利上昇時・変更の4点を確認する
元金均等返済は「選べば得」とは限りません。取り扱い、審査、金利が上がったとき、借りたあとの変更の4点で、元利均等返済にはない制約があります。以下の金融機関の情報は2026年9月時点のものです。申込先の商品概要説明書で最新の条件を確認してください。
元金均等返済を取り扱わない銀行がある
元利均等返済しか選べない金融機関があります。たとえばPayPay銀行は、商品概要説明書で返済方法を元利均等返済と定めています。一方、三菱UFJ銀行・みずほ銀行・auじぶん銀行や【フラット35】では、元金均等返済を選べます。借りたい銀行が決まっている場合は、事前審査の前に返済方法の選択肢を確かめておきましょう。
初回の返済額で審査されるため、借りられる額が減る
住宅ローンの審査では、年収に対して毎年の返済額がどれくらいの割合になるかを見られます。元金均等返済は1回目の返済額が大きいため、同じ年収・同じ借入額でもこの割合が高くなり、借りられる上限が下がりやすくなります。年収に対して借りられる額の目安は年収別の借入額で確認できます。
変動金利では5年ルール・125%ルールが適用されない
変動金利で元利均等返済を選ぶと、多くの金融機関では、金利が上がっても毎月の返済額を5年間は変えず、見直すときも元の額の1.25倍までに抑える「5年ルール・125%ルール」が付きます。しかし、元金均等返済にはこのルールがありません(三菱UFJ銀行「返済方法の選び方」、楽天銀行「5年ルール、125%ルール」)。
元金均等返済で変動金利を選ぶと、金利が上がったときは見直しのたびに利息の増加がそのまま返済額に表れ、増える幅にも上限がありません。その代わり、払いきれない利息が積み残される「未払利息」は生じにくくなります。なお、PayPay銀行のように、元利均等返済でもこのルール自体を設けていない銀行もあります。ルールの詳しい仕組みは5年ルール・125%ルールと未払利息で解説しています。
借入後に返済方法を変えられるかは金融機関しだい
借りたあとで返済方法を変えられるかどうかは、金融機関によって異なります。【フラット35】は、今後の返済に無理がないかの審査を受けたうえで、元利均等返済と元金均等返済のどちら向きにも手数料なしで変更できます(【フラット35】「返済方法の変更を希望するときは」)。三菱UFJ銀行は、インターネットなら5,500円、店頭窓口なら11,000円(税込)の手数料で変更を受け付けています(同行のよくあるご質問)。一方、みずほ銀行は、借りたあとの返済方法の変更をどちら向きも受け付けていません。変更できない場合は、別の金融機関に借り換えて返済方法を選び直す方法があります。
返済方式の選び方|元金均等が向く人・元利均等が向く人
 将来の家計の見通しに合わせて返し方を選ぶ
元金均等返済が向くのは、返し始めの重い返済を無理なく払えて、将来は返済を軽くしておきたい人です。それ以外の多くの人には、元利均等返済で家計にゆとりを残し、必要に応じて繰り上げ返済を組み合わせるほうが扱いやすいでしょう。
判断のポイント | 元金均等返済が向く人 | 元利均等返済が向く人 |
|---|
返し始めの家計 | 毎月の返済が多くても十分な余裕がある | 当面は家計にゆとりを残したい |
将来の収入の見通し | 定年などで減ることが見えている | 横ばい、または増える見込み |
繰り上げ返済 | 特に予定していない | 余裕資金ができたら行う予定 |
借入額 | 借りられる上限より十分に少ない | 上限に近い額を借りる |
家計の管理 | 返済額が毎月変わっても対応できる | 毎月同じ額のほうが管理しやすい |
迷ったときは、次の順番で確かめると判断しやすくなります。
- 元金均等返済の1回目の返済額を、ボーナスに頼らず毎月払い続けられるかを確かめる
- 同じ額を元利均等返済で払った場合(期間が短くなる)と、利息の合計を比べる
- それでも「後半の返済を軽くしておきたい」理由があるなら、元金均等返済を選ぶ
住宅ローンの相談の場では、「総返済額が少ないから元金均等返済にしたい」という声がよく聞かれます。ただ、ここまでの試算のとおり、2番目の比較をすると多くの場合は元利均等返済のほうが有利か同程度になります。元金均等返済を選ぶ決め手は、利息の差ではなく、返済額が下がっていく形そのものに価値を感じるかどうかです。
よくある質問(FAQ)
元利均等と元金均等、利用している人が多いのはどっち?
返済方法ごとの利用割合を示す公的な統計はありません。ただ、民間の住宅ローンは元利均等返済のみを用意しているケースが主流で(auじぶん銀行の説明)、元利均等返済しか選べない銀行もあるため、利用者の大多数は元利均等返済だと考えられます。「総返済額が多いのはどっちか」という意味なら、同じ条件では元利均等返済のほうが多くなります。
元金均等返済は途中で元利均等に変更できますか?
金融機関によります。【フラット35】は審査のうえ手数料なしで変更でき、三菱UFJ銀行は手数料を払えば変更できます。みずほ銀行のように、どちら向きの変更も受け付けていない銀行もあります。
繰り上げ返済の効果は返済方式で変わりますか?
どちらの方式でも繰り上げ返済はでき、元金を前倒しで返したぶん以後の利息が減る点は同じです。また、どちらの方式でも、残高が大きい早い時期に返すほど、その後の利息を減らす効果は大きくなります。
借り換えのときに返済方式を変えられますか?
借り換えは新しい金融機関でローンを組み直すため、借り換え先が扱っていれば返済方法を選び直せます。借り換えそのものが得かどうかは、借り換えの損益分岐で確認できます。
フラット35で元金均等返済は選べますか?
選べます。【フラット35】の返済方法は、元利均等返済と元金均等返済のそれぞれに毎月払いとボーナス併用払いがあり、4通りから選びます。制度の内容はフラット35とはで解説しています。
まとめ
- 元利均等返済は毎月の支払額が一定、元金均等返済は毎月返す元金が一定で、返済額は年々下がる
- 総返済額が多いのは元利均等返済だが、3,000万円・35年の差は金利1%で約31万円、3%で約270万円と金利しだい
- 住宅ローン控除を差し引くと差はさらに縮み、金利1%では実質約24万円
- 元金均等の1回目と同じ額を元利均等で払えば、どの金利でも利息の合計はより少なくなる
- 元金均等を選ぶ前に、取り扱いの有無・審査への影響・5年ルールがないこと・借りたあとの変更の可否を確認する
まずは申込先の金融機関が元金均等返済を扱っているかを確かめ、自分の借入額で1回目の返済額を計算してみましょう。金利タイプや返済期間も含めて、何をどの順番で決めればよいかは住宅ローンの選び方にまとめています。