2026年10月のフラット35は3.83%(前月比+0.37%)に上昇し、現行制度で最も高い水準を更新しました。8月の3.29%から2か月で0.54%の上昇です。ただし金利のニュースに慌てて結論を出す必要はありません。まず大切なのは、自分の借入額で月々の返済がいくら変わるかを具体的な数字で把握することです。
この記事でわかること
- ✅ 2026年10月の住宅ローン金利(フラット35・固定10年・変動)の最新状況
- ✅ フラット35で3,000万・4,000万円を借りた場合の月々返済額(独自試算)
- ✅ 金利上昇局面で「固定か変動か」を判断する実務的なポイント
- ✅ これから住宅ローンを組む人が今できる備え
本記事は、フラット35の金利が発表されるたびに毎月更新している「金利推移・返済額シミュレーション」のまとめページです。過去の月別金利は次の一覧表とグラフで確認できます。
金利上昇の背景には日銀の金融政策があります。日銀は2026年6月の会合で政策金利を1.00%程度へ、9月18日の会合でさらに1.25%程度へ引き上げました。固定金利の目安となる長期金利(10年国債利回り)も、9月1日に約30年ぶりに3%を超え、9月25日には一時3.115%まで上昇しています。これが固定金利を押し上げる主因です。以下では、10月の最新金利と実際の返済額、そして判断の考え方を整理します。
2026年10月の住宅ローン金利はどうなった?固定は最高水準、変動も上昇へ
 2026年10月の住宅ローン金利の動向イメージ
2026年10月の住宅ローン金利は、固定金利が過去最高水準を更新し、変動金利も一部の銀行で上がり始めたという結果になりました。9月の日銀の利上げを受けて、固定・変動のどちらにも上昇圧力がかかっている点が今月の特徴です。
全期間固定型の代表であるフラット35は、2026年10月に3.830%(借入期間21〜35年・頭金10%以上・団信込みの場合)となり、前月の3.460%から+0.37%上昇しました。3カ月連続の上昇で、現行制度になった2017年10月以降で最も高い水準です。メガバンクの10年固定(最優遇)も10月は三菱UFJ銀行が3.75%、みずほ銀行が3.60%、三井住友銀行が4.00%と、いずれも3%台後半〜4%台に乗っています。
変動金利の最優遇は、10月も三菱UFJ銀行が1.195%、三井住友銀行が1.525%と9月から変わっていません。一方でみずほ銀行は10月に0.25%引き上げて1.275%(ローン取扱手数料型の最優遇)としています。11月には短期プライムレートの再引き上げ(2.375%→2.625%。三菱UFJ・みずほは11月2日、三井住友は11月9日)も控えており、12月以降の新規借入では変動金利がもう一段上がるかもしれません。変動金利で借りている人も、これから利上げの影響が本格化する点には注意が必要です。前回の引き上げの経緯はメガバンクが9月に変動金利を引き上げた経緯で解説しています(出典:住宅金融支援機構「最新の金利情報:【フラット35】」、三菱UFJ銀行「住宅ローン金利」、みずほ銀行「住宅ローンの金利一覧」、三井住友銀行「住宅ローン金利」、いえーる 住宅研究所「2026年10月 住宅ローン金利比較」)。フラット35の仕組みや変動・固定との比較は、フラット35とは?2026年最新金利と変動・固定との徹底比較もあわせてご覧ください。
フラット35の金利推移(2026年)
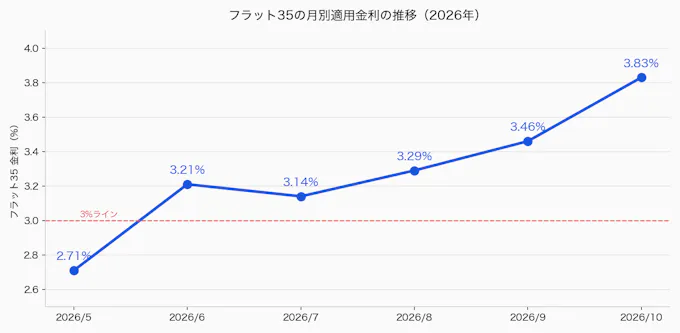 フラット35の月別適用金利の推移(2026年・住宅金融支援機構の公表値をもとに作成)
フラット35(借入期間21〜35年・頭金10%以上・団信込み)の月別適用金利の推移は以下のとおりです。2026年は日銀の利上げを背景に、6月に現行制度(2003年開始)で初めて3%を突破し、10月には3.83%まで上がりました。
適用月 | フラット35金利 | 前月比 | トピック |
|---|
2026年5月 | 2.71% | — | 上昇局面が継続 |
2026年6月 | 3.21% | +0.50% | 現行制度で初の3%超え |
2026年7月 | 3.14% | -0.07% | 小幅に低下 |
2026年8月 | 3.29% | +0.15% | 再上昇 |
2026年9月 | 3.46% | +0.17% | 2カ月連続の上昇 |
2026年10月 | 3.83% | +0.37% | 現行制度で最高水準。9月に日銀が1.25%へ利上げ |
※金利は住宅金融支援機構が毎月公表する借入金利(融資率9割以下・返済期間21〜35年・団信込みの最頻金利)に基づきます(9月の値はSBIアルヒ「【フラット35】の金利推移」で確認)。本ページは毎月の発表にあわせて更新しています(最終更新:2026年10月20日)。
フラット35で3,000万・4,000万を借りると月いくら?独自試算
 借入額別の月々返済額シミュレーションのイメージ
結論として、金利が0.37%上がると、3,000万円借入で月々の返済額は約6,500円増えます。35年で見た総返済額では約273万円の差になるため、「月々」と「総額」の両面で捉えることが大切です。
フラット35の10月金利3.83%と前月の3.46%で、借入額別に月々返済額・総返済額を試算した結果が以下の表です(元利均等返済・返済期間35年)。
借入額 | 9月 3.46%(月々) | 10月 3.83%(月々) | 月々の差 | 総返済額の差(35年) |
|---|
3,000万円 | 123,293円 | 129,791円 | +6,498円 | +約272.9万円 |
4,000万円 | 164,391円 | 173,054円 | +8,664円 | +約363.9万円 |
※当サイト独自試算(元利均等・返済期間35年・ボーナス返済なしで計算)。実際の返済額は借入条件・団信・融資手数料・金融機関により異なります。借入プランの検討はFPや金融機関の専門家にご相談ください。
「月に6,500円の増加」なのか「月に5万円の増加」なのかで、家計への影響はまったく異なります。金利上昇のニュースは“率”だけを見て不安になりがちですが、実務では「自分の借入額に当てはめた実額」に落として考えるのが鉄則です。一方で、総返済額では3,000万円借入で約273万円、4,000万円で約364万円の差が出ます。8月の3.29%と比べると、3,000万円借入で月々約9,400円の増加です。頭金を厚くして借入額を抑える工夫が効いてくる局面でもあります。
固定か変動か|金利上昇局面での判断ポイント
 固定金利と変動金利の選択イメージ
「いま組むなら固定と変動どちらが得か」は、家計のリスク許容度によって答えが変わるため、一概にどちらが正解とは言い切れません。判断の軸を持つことが重要です。
不動産・住宅ローンに詳しい専門家の多くが共通して指摘するのは、次の3点です。
- 変動と固定はどこかで逆転する:変動金利が将来どこまで上がれば固定より不利になるか、その「逆転ライン」を意識して選ぶ。固定はその逆転リスクを最初に消せる保険といえます。
- 将来金利の予測は当たらない前提で選ぶ:利上げの到達点(ターミナルレート)の見立ては専門家でも1.5%〜2%超と幅があります。予測に賭けるのではなく「返済額が確定していて安心か(固定)」「上昇余地を織り込んでも家計が耐えられるか(変動)」という自分軸で決めるのが失敗しにくい選び方です。
- 変動を選ぶなら上昇時のルールを理解しておく:変動金利には返済額の急増を抑える5年ルール・125%ルールがありますが、その分未払利息が生じる仕組みもあります。
ざっくりした向き・不向きは次のとおりです。固定が向く人は、返済額を確定させて家計を安定させたい人、共働きで教育費など将来の支出が読みにくい人。変動が向く人は、借入額に対して収入・貯蓄に余裕があり、金利が上がっても繰上げ返済などで対応できる人です。詳しい比較は変動金利vs固定金利の総返済額比較、変動の注意点は変動金利の5年ルール・125%ルールとはで詳しく解説しています。これから買う人が購入の時期をどう決めるかは今買うか1年待つかの損益分岐で試算しています。
これから住宅ローンを組む人が今できること
 住宅ローンを組む前の準備イメージ
金利が上がったから家を買えない、と考える必要はありません。大切なのは、上がった金利でも無理なく返せる借入額に調整することです。金利上昇局面でも安全に購入するために、今できる備えを整理します。
- 上限いっぱいではなく、金利がさらに上がっても返済負担率が家計を圧迫しない借入額にする
- 頭金と、購入後の繰上げ返済に回せる余力を手元に残しておく
- フラット35・ネット銀行・地方銀行など複数の金融機関の金利・手数料・団信条件を比較する
- 変動を選ぶ場合も、固定で借りたと仮定した返済額との差額を貯蓄しておくと、金利上昇時の備えになる
- フラット35で借りる予定なら、2026年10月1日に始まった新特典「フラットすまい・るポイント」の申請を忘れない(借入日から6か月以内)
また、2026年8月18日に住宅金融支援機構が発表した新特典「フラットすまい・るポイント」にも注目です。2026年10月1日以降にフラット35を借り入れた人を対象に、借入額に応じて2,000〜150,000ポイントが進呈されます。借換融資も対象で、申請は借入日から6か月以内が期限です。金利が高止まりするなかで実質的な負担を軽くできる制度のため、10月以降に借り入れた方は申請期限を確認しておきましょう。詳しくはフラット35に最大15万P|10月から始まる新特典で解説しています。
金利は月ごとに動くため、契約前には必ず最新の適用金利を確認しましょう。過去の月別金利は本記事上部の「フラット35の金利推移」の一覧表・グラフをご覧ください。
なお、金利の低さだけで借入先を決めると総額で損をすることがあります。事務手数料や保証料まで含めて比べる手順は金利以外の条件も含めた住宅ローンの決め方で解説しています。
よくある質問
2026年10月のフラット35の金利は何%ですか?
2026年10月のフラット35の金利は3.830%です(借入期間21〜35年・頭金10%以上・団信込みの場合の最頻金利)。前月9月の3.460%から+0.37%上昇しました。返済期間が20年以下の場合は3.510%と、これより低い金利が適用されます。
固定金利と変動金利、いま組むならどちらが得ですか?
どちらが得かは将来の金利次第のため、一概には言えません。返済額を確定させて安心を優先するなら固定、当初の返済額を抑えつつ金利上昇に自力で対応できるなら変動が向いています。家計のリスク許容度に合わせて選ぶことが大切です。
まとめ
- 2026年10月のフラット35は3.83%(前月+0.37%)で現行制度の最高水準。メガバンクの10年固定は3.60〜4.00%。変動はみずほ銀行が10月に引き上げ、11月の短プラ引き上げで12月以降さらに上がる可能性。
- 金利0.37%の上昇で、3,000万円借入の月々返済額は約6,500円増え、35年の総返済額では約273万円の差になる。
- 固定か変動かは家計のリスク許容度で判断。「逆転ライン」と「予測は当たらない前提」を意識する。
- これから組む人は、無理のない借入額・頭金と繰上げ余力・複数金融機関の比較がカギ。
金利は毎月変動します。ご自身の借入条件での返済額シミュレーションや、固定・変動の選び方に迷ったときは、金融機関やファイナンシャルプランナーなどの専門家に相談したうえで判断することをおすすめします。